Domain coxarthritis.de kaufen?
Wir ziehen mit dem Projekt
coxarthritis.de um.
Sind Sie am Kauf der Domain
coxarthritis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain coxarthritis.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **


Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
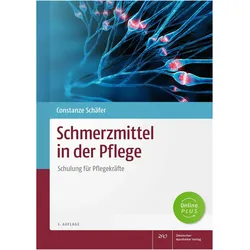
Schmerzmittel in der Pflege, Fachbücher von Constanze SchäferDas Fachbuch "Schmerzmittel in der Pflege" von Constanze Schäfer bietet eine umfassende Anleitung für Pflegekräfte, die mit älteren und multimorbiden Patienten arbeiten, die unter Schmerzen leiden. Es behandelt zentrale Themen wie die Erkennung und Skalierung von Schmerzen, die Anwendung verschiedener Schmerzmittel sowie die spezifischen Einsatzmöglichkeiten von Opioiden und Cannabis. Zudem werden wichtige Aspekte wie Wechselwirkungen und Kontraindikationen erläutert, um eine sichere und effektive Schmerzbehandlung zu gewährleisten. Die Schulung wird durch eine Broschüre mit Vortragstexten und 39 PowerPoint-Folien ergänzt, die den Pflegekräften helfen, ihr Wissen zu vertiefen und anzuwenden. Die Möglichkeit, die Präsentation anzupassen, bietet zusätzliche Flexibilität für die Schulung.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rehabilitation, Fachbücher von Bundesarbeitsgemeinschaft für Rehabilitation e.V. (BAR)Rehabilitation Das von der Bundesarbeitsgemeinschaft für Rehabilitation herausgegebene Buch ist ein umfassender Wegweiser für Ärzte, psychologische Psychotherapeuten und andere Gesundheitsberufe. Von Reha-Recht bis hin zu Reha-Leistungen und Qualitätsmanagement werden hier alle grundlegenden Themen zu "Rehabilitation und Teilhabe" praxisnah erläutert. Die Untergliederung in Indikation, Reha-Prozess, Lebenslagen und Gesundheitsberufe ermöglicht einen praxisbezogenen Zugang zu den einzelnen Themenbereichen. Auf eine praxisrelevante Darstellung des kompletten Reha-Wissens wurde hierbei grosser Wert gelegt. Wissen bündeln: Die Inhalte werden institutions-, berufs- und fachübergreifend dargestellt. Wissen verknüpfen: Abhängig von Indikation, Berufsrolle, Reha-Prozess und Lebenslage wird das Wissen eingeordnet und verknüpft. Wissen veranschaulichen: Die gute Strukturierung des Buchs und die Übersichtlichkeit fördern das Verständnis.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Doloplant bei Muskel- und GelenkschmerzenAnwendungsgebiet von Doloplant bei Muskel- und Gelenkschmerzen Doloplant bei Muskel- und Gelenkschmerzen ist ein pflanzliches Arzneimittel zur äußerlichen Behandlung von Muskel- und Gelenkschmerzen.Wirkungsweise von Doloplant bei Muskel- und Gelenkschmerzen Doloplant bei Muskel- und Gelenkschmerzen wirkt schmerzlindernd, entspannend und entzündungshemmend.Wirkstoffe / Inhaltsstoffe / ZutatenDoloplant bei Muskel- und Gelenkschmerzen enthält: Pfefferminzöl, Eucalyptusöl, Rosmarinöl 10 g Creme enthalten: 0,625 g Pfefferminzöl, 0,625 g Eucalyptusöl, 0,40 g Rosmarinöl Sonstige Bestandteile: Mittelkettige Triglyceride, Hartfett, Glycerol(dihydrogencitrat)stearat, Glycerolmono/dispeisefettsäureester, Cetylpalmitat (Ph. Eur.), Xanthangummi, Gebleichtes Wachs, Octyldodecanol (Ph. Eur.), Gereinigtes Wasser.GegenanzeigenBei bekannter Überempfindlichkeit gegen einen der Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Doloplant bei Muskel- und Gelenkschmerzen: Erwachsene und Jugendliche ab 12 Jahren tragen 3- bis 5-mal täglich einen ca. 6 cm langen Cremestrang auf die betroffenen Körperstellen auf.Einnahme Tragen Sie die Creme gleichmäßig auf und massieren sie gründlich ein. PatientenhinweiseWarnhinweise und Vorsichtsmaßnahmen Suchen Sie bei akuten Zuständen, die z. B. mit Rötung, Schwellung oder Überwärmung einhergehen, sowie bei andauernden Beschwerden oder wenn sich die Beschwerden während der Anwendung verschlechtern oder innerhalb von 4 Wochen nicht bessern, Ihren Arzt auf.Reinigen Sie nach der Anwendung gründlich die Hände und vermeiden Sie den Kontakt des Arzneimittels mit den Augen.Kinder Das Arzneimittel darf bei Säuglingen und Kleinkindern unter 2 ½ Jahren wegen der Gefahr eines Kehlkopfkrampfes oder eines Atemstillstandes nicht angewendet werden. Zur Anwendung bei Kindern bis zu 12 Jahren liegen keine ausreichenden Untersuchungen vor.13,26 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
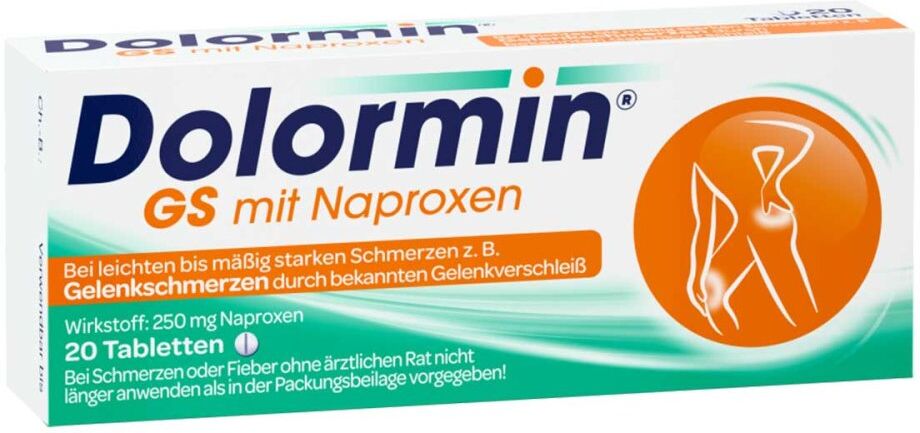
Dolormin GS mit Naproxen bei GelenkschmerzenAnwendungsgebiet von Dolormin GS mit Naproxen bei Gelenkschmerzen Dolormin GS mit Naproxen bei Gelenkschmerzen dient zur Behandlung leichter bis mäßig starker Schmerzen bei bekannter Arthrose (Gelenkverschleiß). Es ist ein schmerzstillendes, entzündungshemmendes und fiebersenkendes Arzneimittel. Wirkstoff von Dolormin GS mit Naproxen bei Gelenkschmerzen 1 Tablette Dolormin GS mit Naproxen bei Gelenkschmerzen enthält:250 mg NaproxenSonstige Bestandteile von Dolormin GS mit Naproxen bei Gelenkschmerzen Lactose, vorverkleisterte Stärke (Mais), Povidon, Croscarmellose-Natrium, Magnesiumstearat.Anwendungsempfehlung bei Dolormin GS mit Naproxen bei Gelenkschmerzen Nehmen Sie Dolormin GS mit Naproxen bei Gelenkschmerzen Filmtabletten unzerkaut mit ausreichend Flüssigkeit und möglichst vor den Mahlzeiten ein. Während der Einnahme von Dolormin GS mit Naproxen bei Gelenkschmerzen sollten Sie möglichst keinen Alkohol trinken.Warnhinweis bei der Anwendung von Dolormin GS mit Naproxen bei Gelenkschmerzen Sie dürfen Dolormin GS mit Naproxen bei Gelenkschmerzen Filmtabletten nicht anwenden, wenn Sie überempfindlich (allergisch) gegenüber Naproxen oder einem der sonstigen Bestandteile von Dolormin GS mit Naproxen bei Gelenkschmerzen sind. Auch bei bestehenden oder in der Vergangenheit aufgetretenen Magen- oder Darmgeschwüren oder bei Magen- oder Darmblutungen, wenn Sie unter schweren Leber- oder Nierenfunktionsstörungen oder unter schweren, unkontrollierten Herzbeschwerden leiden und in den letzten drei Monaten der Schwangerschaft darf Dolormin GS mit Naproxen bei Gelenkschmerzen nicht eingenommen werden.Dolormin GS mit Naproxen bei Gelenkschmerzen ist auch ohne ärzliche Verschreibung erhältlich in Ihrer Versandapotheke.Wirkstoffe / Inhaltsstoffe / Zutaten250 mg NaproxenChinolingelb Hilfstoff (+)Croscarmellose, Natriumsalz Hilfstoff (+)Lactose Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maisstärke, vorverkleistert Hilfstoff (+)Povidon Hilfstoff (+)Gegen8,36 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **


Was sind Rücklagen und stille Reserven?
Rücklagen sind finanzielle Mittel, die ein Unternehmen aus Gewinnen oder Überschüssen in der Vergangenheit angesammelt hat und für zukünftige Zwecke oder unvorhergesehene Ausgaben verwendet werden können. Stille Reserven hingegen sind nicht offiziell ausgewiesene Vermögenswerte oder Gewinne, die in der Bilanz nicht erscheinen, aber dennoch einen Wert darstellen und bei Bedarf genutzt werden können. Sie dienen oft dazu, das Eigenkapital eines Unternehmens zu stärken oder steuerliche Vorteile zu nutzen. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Stille Reserven, Fachbücher von Peter Suter, Hans Ulrich Reck, Madeleine Schuppli, Thomas SchmutzIn „Stille Reserven“ treffen Werke aus zwei Sammlungen aufeinander: Bilder aus der Kollektion des Basler Künstlers Peter Suter - sie stammen in der Hauptsache von Schweizer Malerinnen und Malern aus den ersten vier Jahrzehnten des 20. Jahrhunderts - werden gemeinsam gezeigt mit Werken des Aargauer Kunsthaus Aarau. Eine künstlerisch motivierte Privatsammlung begegnet einer kunsthistorisch konzipierten öffentlichen Museumssammlung. Arbeiten von Künstlern, die einem breiteren Publikum heute kaum bekannt sind, die ursprünglich weder die populäre Wertschätzung genossen noch den gängigen Mainstreamtendenzen entsprachen, sind hier in dichten Reihen neben bekannten Werken anerkannter und namhafter Künstler zu sehen. Die thematisch gegliederte Zusammenstellung dieses Katalogs ordnet neu. Er entspricht gerade nicht den klassischen kunsthistorischen Präsentationsgewohnheiten, sondern versucht das S.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beinbeuger-Gerät 40L - Tragbarer Beinbeuger - 16 kg Gewicht - Spezialwerkzeug - Für Rehabilitation und TherapieDieses Beinbeuggerät mit einem Fassungsvermögen von 40 Litern ist für Menschen gedacht, die Unterstützung beim Dehnen ihrer Beine suchen. Das Gerät hilft, die Flexibilität zu verbessern und Muskelverspannungen zu reduzieren. Eigenschaften: * Fassungsvermögen: 40 Liter * Gewicht: 16 kg * Typ: Spezialwerkzeug * :/ EU Ist das etwas für Sie? Dieses Beinbeuggerät ist für den Einsatz auf einer ebenen Fläche geeignet und ist aufgrund seines relativ geringen Gewichts von 16 kg leicht transportabel. Das Gerät ist für therapeutische Zwecke konzipiert und kann sowohl zu Hause als auch in einer klinischen Umgebung eingesetzt werden. Für die Verwendung sind keine zusätzlichen Zubehörteile erforderlich. Spezifikationen: * Gewicht: 16 kg * Paketgröße (L x B x H): 64 x 42 x 59 cm * Ausführung: Sonstige * Geeignet für Lebensmittelkontakt: Nein * Hochwertige Chemikalien: Keine418,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmerzmittel in der Pflege, Fachbücher von Constanze SchäferDas Fachbuch "Schmerzmittel in der Pflege" von Constanze Schäfer bietet eine umfassende Anleitung für Pflegekräfte, die mit älteren und multimorbiden Patienten arbeiten, die unter Schmerzen leiden. Es behandelt zentrale Themen wie die Erkennung und Skalierung von Schmerzen, die Anwendung verschiedener Schmerzmittel sowie die spezifischen Einsatzmöglichkeiten von Opioiden und Cannabis. Zudem werden wichtige Aspekte wie Wechselwirkungen und Kontraindikationen erläutert, um eine sichere und effektive Schmerzbehandlung zu gewährleisten. Die Schulung wird durch eine Broschüre mit Vortragstexten und 39 PowerPoint-Folien ergänzt, die den Pflegekräften helfen, ihr Wissen zu vertiefen und anzuwenden. Die Möglichkeit, die Präsentation anzupassen, bietet zusätzliche Flexibilität für die Schulung.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rehabilitation, Fachbücher von Bundesarbeitsgemeinschaft für Rehabilitation e.V. (BAR)Rehabilitation Das von der Bundesarbeitsgemeinschaft für Rehabilitation herausgegebene Buch ist ein umfassender Wegweiser für Ärzte, psychologische Psychotherapeuten und andere Gesundheitsberufe. Von Reha-Recht bis hin zu Reha-Leistungen und Qualitätsmanagement werden hier alle grundlegenden Themen zu "Rehabilitation und Teilhabe" praxisnah erläutert. Die Untergliederung in Indikation, Reha-Prozess, Lebenslagen und Gesundheitsberufe ermöglicht einen praxisbezogenen Zugang zu den einzelnen Themenbereichen. Auf eine praxisrelevante Darstellung des kompletten Reha-Wissens wurde hierbei grosser Wert gelegt. Wissen bündeln: Die Inhalte werden institutions-, berufs- und fachübergreifend dargestellt. Wissen verknüpfen: Abhängig von Indikation, Berufsrolle, Reha-Prozess und Lebenslage wird das Wissen eingeordnet und verknüpft. Wissen veranschaulichen: Die gute Strukturierung des Buchs und die Übersichtlichkeit fördern das Verständnis.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Doloplant bei Muskel- und GelenkschmerzenAnwendungsgebiet von Doloplant bei Muskel- und Gelenkschmerzen Doloplant bei Muskel- und Gelenkschmerzen ist ein pflanzliches Arzneimittel zur äußerlichen Behandlung von Muskel- und Gelenkschmerzen.Wirkungsweise von Doloplant bei Muskel- und Gelenkschmerzen Doloplant bei Muskel- und Gelenkschmerzen wirkt schmerzlindernd, entspannend und entzündungshemmend.Wirkstoffe / Inhaltsstoffe / ZutatenDoloplant bei Muskel- und Gelenkschmerzen enthält: Pfefferminzöl, Eucalyptusöl, Rosmarinöl 10 g Creme enthalten: 0,625 g Pfefferminzöl, 0,625 g Eucalyptusöl, 0,40 g Rosmarinöl Sonstige Bestandteile: Mittelkettige Triglyceride, Hartfett, Glycerol(dihydrogencitrat)stearat, Glycerolmono/dispeisefettsäureester, Cetylpalmitat (Ph. Eur.), Xanthangummi, Gebleichtes Wachs, Octyldodecanol (Ph. Eur.), Gereinigtes Wasser.GegenanzeigenBei bekannter Überempfindlichkeit gegen einen der Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Doloplant bei Muskel- und Gelenkschmerzen: Erwachsene und Jugendliche ab 12 Jahren tragen 3- bis 5-mal täglich einen ca. 6 cm langen Cremestrang auf die betroffenen Körperstellen auf.Einnahme Tragen Sie die Creme gleichmäßig auf und massieren sie gründlich ein. PatientenhinweiseWarnhinweise und Vorsichtsmaßnahmen Suchen Sie bei akuten Zuständen, die z. B. mit Rötung, Schwellung oder Überwärmung einhergehen, sowie bei andauernden Beschwerden oder wenn sich die Beschwerden während der Anwendung verschlechtern oder innerhalb von 4 Wochen nicht bessern, Ihren Arzt auf.Reinigen Sie nach der Anwendung gründlich die Hände und vermeiden Sie den Kontakt des Arzneimittels mit den Augen.Kinder Das Arzneimittel darf bei Säuglingen und Kleinkindern unter 2 ½ Jahren wegen der Gefahr eines Kehlkopfkrampfes oder eines Atemstillstandes nicht angewendet werden. Zur Anwendung bei Kindern bis zu 12 Jahren liegen keine ausreichenden Untersuchungen vor.13,26 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Dolormin GS mit Naproxen bei GelenkschmerzenAnwendungsgebiet von Dolormin GS mit Naproxen bei Gelenkschmerzen Dolormin GS mit Naproxen bei Gelenkschmerzen dient zur Behandlung leichter bis mäßig starker Schmerzen bei bekannter Arthrose (Gelenkverschleiß). Es ist ein schmerzstillendes, entzündungshemmendes und fiebersenkendes Arzneimittel. Wirkstoff von Dolormin GS mit Naproxen bei Gelenkschmerzen 1 Tablette Dolormin GS mit Naproxen bei Gelenkschmerzen enthält:250 mg NaproxenSonstige Bestandteile von Dolormin GS mit Naproxen bei Gelenkschmerzen Lactose, vorverkleisterte Stärke (Mais), Povidon, Croscarmellose-Natrium, Magnesiumstearat.Anwendungsempfehlung bei Dolormin GS mit Naproxen bei Gelenkschmerzen Nehmen Sie Dolormin GS mit Naproxen bei Gelenkschmerzen Filmtabletten unzerkaut mit ausreichend Flüssigkeit und möglichst vor den Mahlzeiten ein. Während der Einnahme von Dolormin GS mit Naproxen bei Gelenkschmerzen sollten Sie möglichst keinen Alkohol trinken.Warnhinweis bei der Anwendung von Dolormin GS mit Naproxen bei Gelenkschmerzen Sie dürfen Dolormin GS mit Naproxen bei Gelenkschmerzen Filmtabletten nicht anwenden, wenn Sie überempfindlich (allergisch) gegenüber Naproxen oder einem der sonstigen Bestandteile von Dolormin GS mit Naproxen bei Gelenkschmerzen sind. Auch bei bestehenden oder in der Vergangenheit aufgetretenen Magen- oder Darmgeschwüren oder bei Magen- oder Darmblutungen, wenn Sie unter schweren Leber- oder Nierenfunktionsstörungen oder unter schweren, unkontrollierten Herzbeschwerden leiden und in den letzten drei Monaten der Schwangerschaft darf Dolormin GS mit Naproxen bei Gelenkschmerzen nicht eingenommen werden.Dolormin GS mit Naproxen bei Gelenkschmerzen ist auch ohne ärzliche Verschreibung erhältlich in Ihrer Versandapotheke.Wirkstoffe / Inhaltsstoffe / Zutaten250 mg NaproxenChinolingelb Hilfstoff (+)Croscarmellose, Natriumsalz Hilfstoff (+)Lactose Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maisstärke, vorverkleistert Hilfstoff (+)Povidon Hilfstoff (+)Gegen8,36 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Challande-Kathmann, Iris: Rehabilitation und Physiotherapie bei Hund und KatzeRehabilitation und Physiotherapie bei Hund und Katze , Vom Befund zur individuellen Behandlung - Klinik, Pathophysiologie, Diagnose und Therapie - Gängige Krankheitsbilder bei Hund und Katze systematisch aufbereitet - Prothesen, Orthesen, Rollwagen und Bandagen - Neues Kapitel zu den Möglichkeiten moderner Hilfsmittel - Ziele, Wirkungsweisen, Indikationen und Kontraindikationen - Ein Leitfaden für zeitgemäße und angepasste Übungsprogramme Physiotherapie ist längst ein fester Bestandteil der modernen Tiermedizin. International tätige Spezialisten geben Ihnen in diesem Praxishandbuch einen umfassenden Überblick über gängige manuelle und apparative Techniken sowie deren Wirkungsweisen und Anwendungsmöglichkeiten. Im speziellen Teil werden problemorientierte Behandlungsansätze sowie die pathophysiologischen Grundlagen der wichtigsten Krankheitsbilder aus Neurologie, Orthopädie, innerer Medizin und Intensivmedizin vorgestellt. Diese Neuauflage legt einen besonderen Fokus auf Aspekte der Geriatrie und Schmerzbehandlung. Der systematische Aufbau mit Praxistipps und zahlreichen Abbildungen ermöglicht die Ausarbeitung individueller Therapiekonzepte unter Einbeziehung der Patientenbesitzer . , Teer- & Insektenentferner > Autopflege & Aufbereitung , Auflage: 2. vollständig überarbeitete Auflage, Erscheinungsjahr: 20201215, Produktform: Leinen, Titel der Reihe: Vetpraxis##, Autoren: Challande-Kathmann, Iris, Auflage: 21002, Auflage/Ausgabe: 2. vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 246, Abbildungen: 225 Abbildungen, 20 neue Abbildungen, Umfangserweiterung von 50 Seiten Zusatzmaterial online: ausführlicher Befundbogen und Muskelfunktionsliste, Keyword: Challande; Elektrotherapie; Geriatrie; Hydrotherapie; Lasertherapie; Magnetfeldtherapie; Neurologie; Orthopädie; passive Bewegung; Reflexinduziertes Training; RIT; Schmerzbehandlung; Therapeutischer Ultraschall; Thermotherapie; Tiermassage; Tierphysiotherapie, Fachschema: Hund / Anatomie, Krankheiten, Heilkunde~Katze / Anatomie, Krankheiten, Heilkunde~Tiermedizin (allgemein)~Veterinärmedizin, Warengruppe: HC/Tiermedizin, Fachkategorie: Tiermedizin, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 184, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schlütersche Verlag, Verlag: Schlütersche Verlag, Verlag: Schltersche Fachmedien GmbH, Produktverfügbarkeit: 02, Länge: 282, Breite: 215, Höhe: 22, Gewicht: 1191, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783899930535, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 34741789,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmerzbuch PhysiotherapieSchmerzbuch Physiotherapie , Erweitern Sie Ihr Wissen und Verständnis für Schmerz und erfahren Sie alles darüber, wie Schmerz funktioniert, was sich bei anhaltenden Schmerzen verändert und wie Sie ihn behandeln können. Das Buch vereint Theorie, Forschung und klinische Arbeit. Es beleuchtet das Phänomen Schmerz aus verschiedenen bio-psycho-sozialen Perspektiven. Hintergrundfaktoren, Untersuchung, Gespräch und Interaktion mit dem von Schmerzen Betroffenen sowie die zahlreichen Möglichkeiten der Schmerzbehandlung werden vorgestellt. Das interdisziplinäre Team von Autorinnen und Autoren aus den Bereichen Physiotherapie und Sportphysiotherapie, Medizin und Schmerzmedizin, Psychologie, Sportwissenschaft, Rehabilitation und Chiropraktik deckt die ganze Bandbreite der Themen ab. Sie erhalten klare Empfehlungen und Informationen zu: Grundlagen, z.B. Physiologie, Schmerzmechanismen, Schmerzverhalten Kommunikation, Interaktion, Patientenperspektive und therapeutischer Beziehung Untersuchung, z.B. Muskuloskelettale Physiotherapie und weitere Diagnostik Evidenzbasierter Schmerzbehandlung und Therapieoptionen, z.B. Physiotherapie, Aktivitätsförderung und körperliche Bewegung, Medikation, psychologische Behandlung, Physikalische Therapie, Entspannungsverfahren, Patientenaufklärung Das Buch eignet sich u.a. für: Physiotheraüeut*innen Ergotherapeut*innen Ärzt*innen Heilpraktier*innen Osteopath*innen , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Erscheinungsjahr: 20230118, Redaktion: Luomajoki, Hannu~Pfeiffer, Fabian, Abbildungen: 84 farbige Abbildungen, 26 farbige Tabellen, Keyword: Schmerz; Schmerzen; Behandeln; Therapie; Physiotherapie; Evidenz; evidenzbasiert; Muskeln; Gelenke; chronische Schmerzen; muskuloskelettal; Schmerzmittel; Medikamente; Übungen; Manuelle Therapie; TENS; Physikalische Therapie; Yoga; Atmung; Entspannung; Psychologie, Fachschema: Physikalische Therapie~Physiotherapie, Fachkategorie: Rehabilitation, Warengruppe: TB/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 269, Breite: 209, Höhe: 12, Gewicht: 872, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Was sind Rücklagen und stille Reserven?
Rücklagen sind finanzielle Mittel, die ein Unternehmen aus Gewinnen oder Überschüssen in der Vergangenheit angesammelt hat und für zukünftige Zwecke oder unvorhergesehene Ausgaben verwendet werden können. Stille Reserven hingegen sind nicht offiziell ausgewiesene Vermögenswerte oder Gewinne, die in der Bilanz nicht erscheinen, aber dennoch einen Wert darstellen und bei Bedarf genutzt werden können. Sie dienen oft dazu, das Eigenkapital eines Unternehmens zu stärken oder steuerliche Vorteile zu nutzen. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.