Domain coxarthritis.de kaufen?
Wir ziehen mit dem Projekt
coxarthritis.de um.
Sind Sie am Kauf der Domain
coxarthritis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain coxarthritis.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **


Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
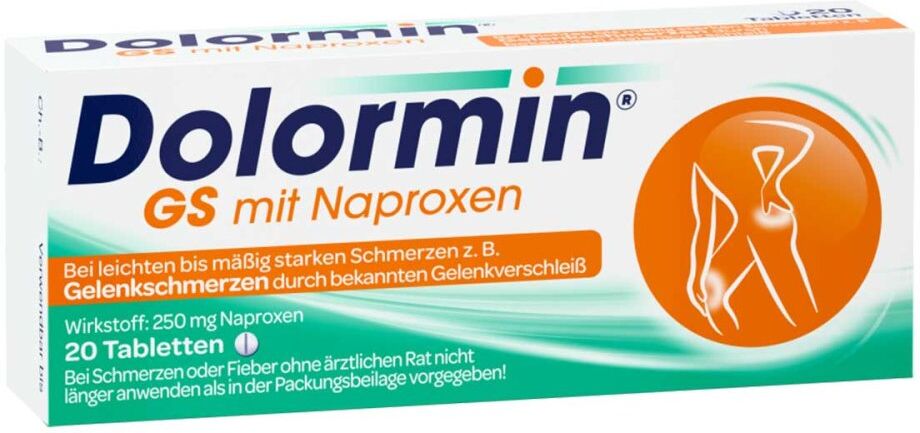
Dolormin GS mit Naproxen bei GelenkschmerzenAnwendungsgebiet von Dolormin GS mit Naproxen bei Gelenkschmerzen Dolormin GS mit Naproxen bei Gelenkschmerzen dient zur Behandlung leichter bis mäßig starker Schmerzen bei bekannter Arthrose (Gelenkverschleiß). Es ist ein schmerzstillendes, entzündungshemmendes und fiebersenkendes Arzneimittel. Wirkstoff von Dolormin GS mit Naproxen bei Gelenkschmerzen 1 Tablette Dolormin GS mit Naproxen bei Gelenkschmerzen enthält:250 mg NaproxenSonstige Bestandteile von Dolormin GS mit Naproxen bei Gelenkschmerzen Lactose, vorverkleisterte Stärke (Mais), Povidon, Croscarmellose-Natrium, Magnesiumstearat.Anwendungsempfehlung bei Dolormin GS mit Naproxen bei Gelenkschmerzen Nehmen Sie Dolormin GS mit Naproxen bei Gelenkschmerzen Filmtabletten unzerkaut mit ausreichend Flüssigkeit und möglichst vor den Mahlzeiten ein. Während der Einnahme von Dolormin GS mit Naproxen bei Gelenkschmerzen sollten Sie möglichst keinen Alkohol trinken.Warnhinweis bei der Anwendung von Dolormin GS mit Naproxen bei Gelenkschmerzen Sie dürfen Dolormin GS mit Naproxen bei Gelenkschmerzen Filmtabletten nicht anwenden, wenn Sie überempfindlich (allergisch) gegenüber Naproxen oder einem der sonstigen Bestandteile von Dolormin GS mit Naproxen bei Gelenkschmerzen sind. Auch bei bestehenden oder in der Vergangenheit aufgetretenen Magen- oder Darmgeschwüren oder bei Magen- oder Darmblutungen, wenn Sie unter schweren Leber- oder Nierenfunktionsstörungen oder unter schweren, unkontrollierten Herzbeschwerden leiden und in den letzten drei Monaten der Schwangerschaft darf Dolormin GS mit Naproxen bei Gelenkschmerzen nicht eingenommen werden.Dolormin GS mit Naproxen bei Gelenkschmerzen ist auch ohne ärzliche Verschreibung erhältlich in Ihrer Versandapotheke.Wirkstoffe / Inhaltsstoffe / Zutaten250 mg NaproxenChinolingelb Hilfstoff (+)Croscarmellose, Natriumsalz Hilfstoff (+)Lactose Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maisstärke, vorverkleistert Hilfstoff (+)Povidon Hilfstoff (+)Gegen8,56 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Deckenschlingentisch Standard Schlingentisch Physiotherapie + KrankengymnastikDer Deckenschlingentisch Standard aus weiß-kunststoffbeschichtetem Vierkantstahlrohr (30x30mm) mit stabilisierender Mittelstrebe.Der Deckenschlingentisch Standard ist ausgerüstet für die Anbringung eines Ringes zur Zentralaufhängung. 5 mm starkes Wellengitter, innerhalb des Schlingenrahmens verschweißt. Die Befestigung des Deckenschlingentisch Standard erfolgt über Deckenhalterungen aus 8 mm starkem Verbindungsflachstahl. Die Länge der Halterungen ist, je nach Modell für eine Deckenhöhe bis 2,50 oder von 2,50 bis 2,90 Meter ausgelegt. Andere Größen optional gegen Aufpreis erhältlich.ohne BefestigungsmaterialRasterung 50x50 mm5 mm starkes WellengitterMaße (LxB): 190x70 cmBelastbar bis 150 kg bei fachgerechter Montage928,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wandschlingentisch Standard Schlingentisch Physiotherapie + KrankengymnastikDer Wandschlingentisch Standard aus weiß-kunstoffbeschichtetem Vierkantstahlrohr (30x30mm) mit stabilisierender Mittelstrebe.Der Wandschlingentisch Standard ist ausgerüstet für die Anbringung eines Ringes zur Zentralaufhängung. Die Befestigung des Wandschlingentisch Standard, erfolgt über eine Wandhalterung aus 40x40 mm starkem Vierkantrohr für die einfache und schnelle Montage. Notwendige Raumhöhe für diese Ausführung 260 cm.ohne BefestigungsmaterialRasterung: 50x50 mm5 mm starkes Wellengitter,Entfernung zur Wand: 56 cm Maße (LxB): 190x70 cmBelastbar bis 150 kg bei fachgerechter Montage1028,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **


Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Knochentraktor 40L - Tragbarer Beintraktor - 16 kg Gewicht - Spezialwerkzeuge - Für Rehabilitation und TherapieDiese Beinschraube mit einem Fassungsvermögen von 40 Litern ist für Menschen gedacht, die Unterstützung beim Ausstrecken ihrer Beine suchen. Das Gerät hilft, die Flexibilität zu verbessern und Muskelspannung zu reduzieren. Features Inhalt: 40 Liter Gewicht: 16 kg Typ: Spezialwerkzeuge :/ EU Passt für Sie Diese Beinschraube ist für den Einsatz auf einer flachen Oberfläche geeignet und ist aufgrund des relativ leichten Gewichts von 16 kg tragbar.418,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Doloplant bei Muskel- und GelenkschmerzenAnwendungsgebiet von Doloplant bei Muskel- und Gelenkschmerzen Doloplant bei Muskel- und Gelenkschmerzen ist ein pflanzliches Arzneimittel zur äußerlichen Behandlung von Muskel- und Gelenkschmerzen.Wirkungsweise von Doloplant bei Muskel- und Gelenkschmerzen Doloplant bei Muskel- und Gelenkschmerzen wirkt schmerzlindernd, entspannend und entzündungshemmend.Wirkstoffe / Inhaltsstoffe / ZutatenDoloplant bei Muskel- und Gelenkschmerzen enthält: Pfefferminzöl, Eucalyptusöl, Rosmarinöl 10 g Creme enthalten: 0,625 g Pfefferminzöl, 0,625 g Eucalyptusöl, 0,40 g Rosmarinöl Sonstige Bestandteile: Mittelkettige Triglyceride, Hartfett, Glycerol(dihydrogencitrat)stearat, Glycerolmono/dispeisefettsäureester, Cetylpalmitat (Ph. Eur.), Xanthangummi, Gebleichtes Wachs, Octyldodecanol (Ph. Eur.), Gereinigtes Wasser.GegenanzeigenBei bekannter Überempfindlichkeit gegen einen der Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Doloplant bei Muskel- und Gelenkschmerzen: Erwachsene und Jugendliche ab 12 Jahren tragen 3- bis 5-mal täglich einen ca. 6 cm langen Cremestrang auf die betroffenen Körperstellen auf.Einnahme Tragen Sie die Creme gleichmäßig auf und massieren sie gründlich ein. PatientenhinweiseWarnhinweise und Vorsichtsmaßnahmen Suchen Sie bei akuten Zuständen, die z. B. mit Rötung, Schwellung oder Überwärmung einhergehen, sowie bei andauernden Beschwerden oder wenn sich die Beschwerden während der Anwendung verschlechtern oder innerhalb von 4 Wochen nicht bessern, Ihren Arzt auf.Reinigen Sie nach der Anwendung gründlich die Hände und vermeiden Sie den Kontakt des Arzneimittels mit den Augen.Kinder Das Arzneimittel darf bei Säuglingen und Kleinkindern unter 2 ½ Jahren wegen der Gefahr eines Kehlkopfkrampfes oder eines Atemstillstandes nicht angewendet werden. Zur Anwendung bei Kindern bis zu 12 Jahren liegen keine ausreichenden Untersuchungen vor.13,16 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Dolormin GS mit Naproxen bei GelenkschmerzenAnwendungsgebiet von Dolormin GS mit Naproxen bei Gelenkschmerzen Dolormin GS mit Naproxen bei Gelenkschmerzen dient zur Behandlung leichter bis mäßig starker Schmerzen bei bekannter Arthrose (Gelenkverschleiß). Es ist ein schmerzstillendes, entzündungshemmendes und fiebersenkendes Arzneimittel. Wirkstoff von Dolormin GS mit Naproxen bei Gelenkschmerzen 1 Tablette Dolormin GS mit Naproxen bei Gelenkschmerzen enthält:250 mg NaproxenSonstige Bestandteile von Dolormin GS mit Naproxen bei Gelenkschmerzen Lactose, vorverkleisterte Stärke (Mais), Povidon, Croscarmellose-Natrium, Magnesiumstearat.Anwendungsempfehlung bei Dolormin GS mit Naproxen bei Gelenkschmerzen Nehmen Sie Dolormin GS mit Naproxen bei Gelenkschmerzen Filmtabletten unzerkaut mit ausreichend Flüssigkeit und möglichst vor den Mahlzeiten ein. Während der Einnahme von Dolormin GS mit Naproxen bei Gelenkschmerzen sollten Sie möglichst keinen Alkohol trinken.Warnhinweis bei der Anwendung von Dolormin GS mit Naproxen bei Gelenkschmerzen Sie dürfen Dolormin GS mit Naproxen bei Gelenkschmerzen Filmtabletten nicht anwenden, wenn Sie überempfindlich (allergisch) gegenüber Naproxen oder einem der sonstigen Bestandteile von Dolormin GS mit Naproxen bei Gelenkschmerzen sind. Auch bei bestehenden oder in der Vergangenheit aufgetretenen Magen- oder Darmgeschwüren oder bei Magen- oder Darmblutungen, wenn Sie unter schweren Leber- oder Nierenfunktionsstörungen oder unter schweren, unkontrollierten Herzbeschwerden leiden und in den letzten drei Monaten der Schwangerschaft darf Dolormin GS mit Naproxen bei Gelenkschmerzen nicht eingenommen werden.Dolormin GS mit Naproxen bei Gelenkschmerzen ist auch ohne ärzliche Verschreibung erhältlich in Ihrer Versandapotheke.Wirkstoffe / Inhaltsstoffe / Zutaten250 mg NaproxenChinolingelb Hilfstoff (+)Croscarmellose, Natriumsalz Hilfstoff (+)Lactose Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maisstärke, vorverkleistert Hilfstoff (+)Povidon Hilfstoff (+)Gegen8,56 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Deckenschlingentisch Standard Schlingentisch Physiotherapie + KrankengymnastikDer Deckenschlingentisch Standard aus weiß-kunststoffbeschichtetem Vierkantstahlrohr (30x30mm) mit stabilisierender Mittelstrebe.Der Deckenschlingentisch Standard ist ausgerüstet für die Anbringung eines Ringes zur Zentralaufhängung. 5 mm starkes Wellengitter, innerhalb des Schlingenrahmens verschweißt. Die Befestigung des Deckenschlingentisch Standard erfolgt über Deckenhalterungen aus 8 mm starkem Verbindungsflachstahl. Die Länge der Halterungen ist, je nach Modell für eine Deckenhöhe bis 2,50 oder von 2,50 bis 2,90 Meter ausgelegt. Andere Größen optional gegen Aufpreis erhältlich.ohne BefestigungsmaterialRasterung 50x50 mm5 mm starkes WellengitterMaße (LxB): 190x70 cmBelastbar bis 150 kg bei fachgerechter Montage928,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wandschlingentisch Standard Schlingentisch Physiotherapie + KrankengymnastikDer Wandschlingentisch Standard aus weiß-kunstoffbeschichtetem Vierkantstahlrohr (30x30mm) mit stabilisierender Mittelstrebe.Der Wandschlingentisch Standard ist ausgerüstet für die Anbringung eines Ringes zur Zentralaufhängung. Die Befestigung des Wandschlingentisch Standard, erfolgt über eine Wandhalterung aus 40x40 mm starkem Vierkantrohr für die einfache und schnelle Montage. Notwendige Raumhöhe für diese Ausführung 260 cm.ohne BefestigungsmaterialRasterung: 50x50 mm5 mm starkes Wellengitter,Entfernung zur Wand: 56 cm Maße (LxB): 190x70 cmBelastbar bis 150 kg bei fachgerechter Montage1028,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Challande-Kathmann, Iris: Rehabilitation und Physiotherapie bei Hund und KatzeRehabilitation und Physiotherapie bei Hund und Katze , Vom Befund zur individuellen Behandlung - Klinik, Pathophysiologie, Diagnose und Therapie - Gängige Krankheitsbilder bei Hund und Katze systematisch aufbereitet - Prothesen, Orthesen, Rollwagen und Bandagen - Neues Kapitel zu den Möglichkeiten moderner Hilfsmittel - Ziele, Wirkungsweisen, Indikationen und Kontraindikationen - Ein Leitfaden für zeitgemäße und angepasste Übungsprogramme Physiotherapie ist längst ein fester Bestandteil der modernen Tiermedizin. International tätige Spezialisten geben Ihnen in diesem Praxishandbuch einen umfassenden Überblick über gängige manuelle und apparative Techniken sowie deren Wirkungsweisen und Anwendungsmöglichkeiten. Im speziellen Teil werden problemorientierte Behandlungsansätze sowie die pathophysiologischen Grundlagen der wichtigsten Krankheitsbilder aus Neurologie, Orthopädie, innerer Medizin und Intensivmedizin vorgestellt. Diese Neuauflage legt einen besonderen Fokus auf Aspekte der Geriatrie und Schmerzbehandlung. Der systematische Aufbau mit Praxistipps und zahlreichen Abbildungen ermöglicht die Ausarbeitung individueller Therapiekonzepte unter Einbeziehung der Patientenbesitzer . , Teer- & Insektenentferner > Autopflege & Aufbereitung , Auflage: 2. vollständig überarbeitete Auflage, Erscheinungsjahr: 20201215, Produktform: Leinen, Titel der Reihe: Vetpraxis##, Autoren: Challande-Kathmann, Iris, Auflage: 21002, Auflage/Ausgabe: 2. vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 246, Abbildungen: 225 Abbildungen, 20 neue Abbildungen, Umfangserweiterung von 50 Seiten Zusatzmaterial online: ausführlicher Befundbogen und Muskelfunktionsliste, Keyword: Challande; Elektrotherapie; Geriatrie; Hydrotherapie; Lasertherapie; Magnetfeldtherapie; Neurologie; Orthopädie; passive Bewegung; Reflexinduziertes Training; RIT; Schmerzbehandlung; Therapeutischer Ultraschall; Thermotherapie; Tiermassage; Tierphysiotherapie, Fachschema: Hund / Anatomie, Krankheiten, Heilkunde~Katze / Anatomie, Krankheiten, Heilkunde~Tiermedizin (allgemein)~Veterinärmedizin, Warengruppe: HC/Tiermedizin, Fachkategorie: Tiermedizin, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 184, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schlütersche Verlag, Verlag: Schlütersche Verlag, Verlag: Schltersche Fachmedien GmbH, Produktverfügbarkeit: 02, Länge: 282, Breite: 215, Höhe: 22, Gewicht: 1191, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783899930535, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 34741789,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmerzbuch PhysiotherapieSchmerzbuch Physiotherapie , Erweitern Sie Ihr Wissen und Verständnis für Schmerz und erfahren Sie alles darüber, wie Schmerz funktioniert, was sich bei anhaltenden Schmerzen verändert und wie Sie ihn behandeln können. Das Buch vereint Theorie, Forschung und klinische Arbeit. Es beleuchtet das Phänomen Schmerz aus verschiedenen bio-psycho-sozialen Perspektiven. Hintergrundfaktoren, Untersuchung, Gespräch und Interaktion mit dem von Schmerzen Betroffenen sowie die zahlreichen Möglichkeiten der Schmerzbehandlung werden vorgestellt. Das interdisziplinäre Team von Autorinnen und Autoren aus den Bereichen Physiotherapie und Sportphysiotherapie, Medizin und Schmerzmedizin, Psychologie, Sportwissenschaft, Rehabilitation und Chiropraktik deckt die ganze Bandbreite der Themen ab. Sie erhalten klare Empfehlungen und Informationen zu: Grundlagen, z.B. Physiologie, Schmerzmechanismen, Schmerzverhalten Kommunikation, Interaktion, Patientenperspektive und therapeutischer Beziehung Untersuchung, z.B. Muskuloskelettale Physiotherapie und weitere Diagnostik Evidenzbasierter Schmerzbehandlung und Therapieoptionen, z.B. Physiotherapie, Aktivitätsförderung und körperliche Bewegung, Medikation, psychologische Behandlung, Physikalische Therapie, Entspannungsverfahren, Patientenaufklärung Das Buch eignet sich u.a. für: Physiotheraüeut*innen Ergotherapeut*innen Ärzt*innen Heilpraktier*innen Osteopath*innen , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Erscheinungsjahr: 20230118, Redaktion: Luomajoki, Hannu~Pfeiffer, Fabian, Abbildungen: 84 farbige Abbildungen, 26 farbige Tabellen, Keyword: Schmerz; Schmerzen; Behandeln; Therapie; Physiotherapie; Evidenz; evidenzbasiert; Muskeln; Gelenke; chronische Schmerzen; muskuloskelettal; Schmerzmittel; Medikamente; Übungen; Manuelle Therapie; TENS; Physikalische Therapie; Yoga; Atmung; Entspannung; Psychologie, Fachschema: Physikalische Therapie~Physiotherapie, Fachkategorie: Rehabilitation, Warengruppe: TB/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 269, Breite: 209, Höhe: 12, Gewicht: 872, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
-
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.